ঢাকা, মঙ্গলবার, ২৭ অক্টোবর ২০২৬
১২ কার্তিক ১৪৩৩, ১৫ জমাদিউল আউয়াল ১৪৪৮
বাণিজ্য ডেস্ক
প্রকাশ: ২০:৫৭, ২৬ অক্টোবর ২০২৬ | আপডেট: ২০:৫৭, ২৬ অক্টোবর ২০২৬
নিজস্ব প্রতিবেদক
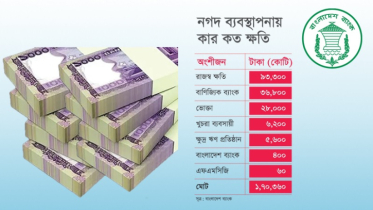
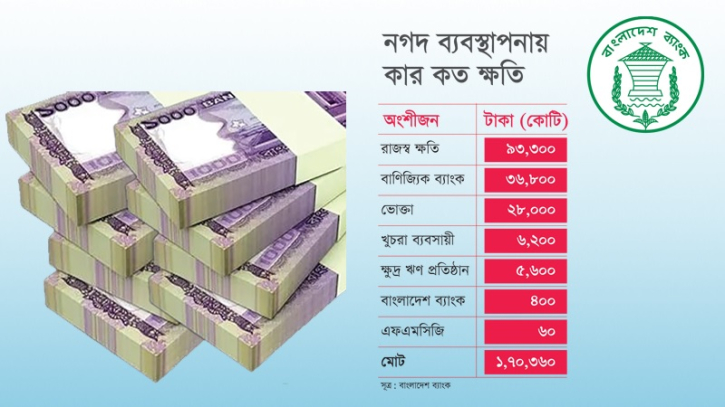
দেশে নগদ টাকানির্ভর লেনদেনের কারণে প্রতি বছর বিপুল পরিমাণ রাজস্ব হারাচ্ছে সরকার। একই সঙ্গে নগদ টাকা ছাপানো, পরিবহন, সংরক্ষণ, নিরাপত্তা ও ব্যবস্থাপনায় বড় অঙ্কের ব্যয় বহন করতে হচ্ছে সরকার, ব্যাংক, ব্যবসায়ী ও সাধারণ ভোক্তাদের। বাংলাদেশ ব্যাংকের এক গবেষণা অনুযায়ী, দেশে নগদনির্ভর অর্থনীতির বার্ষিক সামগ্রিক ব্যয় প্রায় ১ লাখ ৭০ হাজার ৩৬০ কোটি টাকা, যা মোট দেশজ উৎপাদনের (জিডিপি) ৩ দশমিক ২৪ শতাংশ। এর মধ্যে সরকারের সম্ভাব্য রাজস্ব ক্ষতির পরিমাণই প্রায় ৯৩ হাজার ৩০০ কোটি টাকা।
বাংলাদেশ ব্যাংকের ‘দ্য কস্ট অব ক্যাশ স্টাডি ইন বাংলাদেশ: আ কম্পারেটিভ অ্যানালাইসিস অব ক্যাশ অ্যান্ড ডিজিটাল পেমেন্ট’ শীর্ষক গবেষণায় নগদ ও ডিজিটাল লেনদেনের প্রত্যক্ষ ও পরোক্ষ ব্যয়ের তুলনামূলক চিত্র তুলে ধরা হয়েছে। গবেষণায় বলা হয়েছে, নগদনির্ভরতার কারণে অর্থনীতির একটি বড় অংশের আয় ও ব্যবসায়িক কর্মকাণ্ড যথাযথ হিসাবের বাইরে থেকে যাচ্ছে। ফলে এসব কর্মকাণ্ডের অনেকটাই করের আওতায় আনা সম্ভব হচ্ছে না।
বাংলাদেশের অর্থনীতিতে অনানুষ্ঠানিক কর্মকাণ্ডের বিস্তার নগদ লেনদেনের ওপর নির্ভরতা বাড়িয়েছে। নগদ লেনদেনের পূর্ণাঙ্গ হিসাব সংরক্ষণ ও যাচাই করা কঠিন হওয়ায় অনেক ক্ষেত্রে আয় ও ব্যবসায়িক কর্মকাণ্ড করের আওতার বাইরে থেকে যায়।
গবেষণায় ব্যবহৃত প্রাক্কলন অনুযায়ী, দেশের অনানুষ্ঠানিক বা ছায়া অর্থনীতির আকার জিডিপির প্রায় ২৭ দশমিক ২ শতাংশ। এ অর্থনৈতিক কর্মকাণ্ডের ওপর বিদ্যমান করের হার প্রয়োগ করে সম্ভাব্য রাজস্ব ক্ষতির পরিমাণ নিরূপণ করা হয়েছে।
সরকারের সম্ভাব্য রাজস্ব ক্ষতি বাদ দিলেও নগদ লেনদেনের বার্ষিক ব্যয় প্রায় ৭৭ হাজার কোটি টাকা, যা জিডিপির ১ দশমিক ৪৭ শতাংশ। এর মধ্যে বাণিজ্যিক ব্যাংকগুলোর ব্যয় প্রায় ৩৬ হাজার ৮০০ কোটি টাকা। ভোক্তাদের ব্যয় ২৮ হাজার কোটি, ক্ষুদ্র ব্যবসায়ীদের ৬ হাজার ২০০ কোটি এবং ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর ৫ হাজার ৬০০ কোটি টাকা। এ ছাড়া কেন্দ্রীয় ব্যাংকের ব্যয় প্রায় ৪০০ কোটি টাকা এবং দ্রুত বিক্রয়যোগ্য ভোগ্যপণ্যের খুচরা বিক্রেতাদের ব্যয় ৬০ কোটি টাকা।
নগদ অর্থ পরিবহন ও সংরক্ষণ, নিরাপত্তা, লেনদেনের হিসাব মেলানো এবং ব্যাংক বা আর্থিক সেবাদাতার কাছে যাতায়াতের মতো বিষয় এসব ব্যয়ের অন্তর্ভুক্ত।
গবেষণায় দেখা গেছে, নগদ লেনদেনের বিপরীতে ডিজিটাল পেমেন্ট ব্যবস্থার বার্ষিক ব্যয় প্রায় ৫ হাজার ৯৬৪ কোটি টাকা, যা জিডিপির মাত্র শূন্য দশমিক ১১ শতাংশ। অর্থাৎ, নগদ লেনদেনের সামগ্রিক ব্যয় ডিজিটাল লেনদেনের ব্যয়ের প্রায় ২৮ গুণ।
নগদ টাকা ব্যবহারের কারণে সাধারণ ভোক্তাদেরও বড় অঙ্কের পরোক্ষ ব্যয় হচ্ছে। গবেষণা অনুযায়ী, নগদ অর্থ সংগ্রহে ব্যয় হওয়া সময়ের মূল্য প্রায় ১২ হাজার ২০০ কোটি টাকা। হাতে নগদ রাখার কারণে সম্ভাব্য সুদ আয় থেকে বঞ্চিত হওয়ার ব্যয় প্রায় ৬ হাজার ৪০০ কোটি এবং নিরাপত্তাঝুঁকিজনিত ব্যয় প্রায় ৫ হাজার ৪০০ কোটি টাকা।
অন্যদিকে, ব্যাংকগুলোকে শাখা ও এটিএম নেটওয়ার্ক পরিচালনা, নগদ অর্থ সংরক্ষণ ও পরিবহন, নিরাপত্তা এবং নগদ ব্যবস্থাপনায় কর্মীদের সময় ব্যয়ের জন্য বিপুল অর্থ খরচ করতে হয়। এ অর্থ ও শ্রম উৎপাদনশীল অন্য কাজে ব্যবহার করা গেলে অর্থনীতিতে বাড়তি মূল্য সংযোজনের সুযোগ তৈরি হতে পারত।
দেশে ডিজিটাল লেনদেন বাড়াতে বাংলা কিউআর জনপ্রিয় করার উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। কেন্দ্রীয় ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান বণিক বার্তাকে বলেন, নগদবিহীন লেনদেনই বাংলাদেশের ভবিষ্যৎ। এ লক্ষ্য সামনে রেখে ২০২৮ সালের মধ্যে দেশের অন্তত ৫০ শতাংশ লেনদেন নগদবিহীন করার পরিকল্পনা রয়েছে।
তিনি জানান, বাংলা কিউআর ব্যবহারে উৎসাহ দিতে ইতোমধ্যে প্রণোদনা ব্যবস্থা চালু করা হয়েছে। এর ফলে ক্ষুদ্র ও প্রান্তিক ব্যবসায়ী এবং সেবাদাতাদের মধ্যে এ ব্যবস্থার ব্যবহার বাড়বে বলে আশা করছে কেন্দ্রীয় ব্যাংক। এতে মানুষ ডিজিটাল লেনদেনে আরও আগ্রহী হবে।
তবে ডিজিটাল পেমেন্ট ব্যবস্থারও কিছু সীমাবদ্ধতা রয়েছে। গবেষণা অনুযায়ী, দেশে ডিজিটাল লেনদেন থেকে বছরে প্রায় ২ হাজার ৩১১ কোটি টাকা আয় হলেও এ ব্যবস্থার সঙ্গে সংশ্লিষ্ট পক্ষগুলোর মোট ব্যয় প্রায় ৫ হাজার ৯৬৪ কোটি টাকা। অর্থাৎ, সেবাদাতাদের ব্যয় আয়ের চেয়ে বেশি।
লেনদেনের ফি, ব্যবসায়ীদের ডিজিটাল পেমেন্ট গ্রহণের খরচ, অর্থ নিষ্পত্তিতে বিলম্ব, বিভিন্ন পেমেন্ট ব্যবস্থার মধ্যে আন্তঃসংযোগের সীমাবদ্ধতা এবং গ্রাহকদের ডিজিটাল দক্ষতার ঘাটতি এ ব্যবস্থার বিস্তারে বাধা হিসেবে কাজ করছে।
নগদ লেনদেনকে অনেক ব্যবসায়ী ও ভোক্তা বিনা খরচের ব্যবস্থা হিসেবে বিবেচনা করেন। বিপরীতে ডিজিটাল লেনদেনে কোনো ফি থাকলে তা সরাসরি চোখে পড়ে। অথচ নগদ অর্থ ব্যবস্থাপনায় সময়, যাতায়াত, নিরাপত্তা ও অবকাঠামোর যে ব্যয় হয়, তা সাধারণত লেনদেনকারীদের হিসাবে আসে না। এ কারণে নগদ ব্যবহারের প্রকৃত ব্যয় আড়ালে থেকে যায়।
অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান ও মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান মনে করেন, নগদনির্ভরতা কমলে ঘুষ-দুর্নীতি ও কালো টাকার দৌরাত্ম্যও কমতে পারে।
বণিক বার্তাকে তিনি বলেন, অতিরিক্ত নগদনির্ভরতা বাংলাদেশের অর্থনীতির অন্যতম দুর্বলতা। নগদ লেনদেনের কারণে সরকার একদিকে রাজস্ব থেকে বঞ্চিত হচ্ছে, অন্যদিকে ঘুষ-দুর্নীতি ও কালো টাকার প্রবাহও বজায় থাকছে। লেনদেন ব্যবস্থা ডিজিটাল করা গেলে ছায়া অর্থনীতির আকার ছোট হয়ে আসবে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের জুন শেষে কেন্দ্রীয় ব্যাংক থেকে ইস্যু করা নোটের স্থিতি ছিল ৩ লাখ ৭০ হাজার ২৬৯ কোটি টাকা। এর মধ্যে ৩ লাখ ৩৬ হাজার ৩৭৫ কোটি টাকাই ছিল ব্যাংক খাতের বাইরে।
বেসরকারি গবেষণা সংস্থা সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) সম্মাননীয় ফেলো ড. ফাহমিদা খাতুন মনে করেন, ব্যাংক খাতের প্রতি আস্থার ঘাটতিও মানুষকে নগদ টাকা ঘরে রাখতে উৎসাহিত করছে।
বণিক বার্তাকে তিনি বলেন, পেমেন্ট ব্যবস্থার আধুনিকায়নের ফলে অনানুষ্ঠানিক অর্থনীতির আকার কমার কথা থাকলেও বাস্তবে ব্যাংকের বাইরে নগদ অর্থের পরিমাণ বাড়ছে। একই সময়ে ব্যাংক আমানতের প্রবৃদ্ধিও হচ্ছে। এ পরিস্থিতির কারণ খতিয়ে দেখতে অর্থ মন্ত্রণালয় ও বাংলাদেশ ব্যাংকের উদ্যোগ নেওয়া প্রয়োজন।
ড. ফাহমিদা খাতুন আরও বলেন, বাংলা কিউআর জনপ্রিয় করতে কেন্দ্রীয় ব্যাংক নানা উদ্যোগ নিচ্ছে এবং এ ক্ষেত্রে সরকারেরও আন্তরিকতা রয়েছে। তবে নগদবিহীন লেনদেনের প্রসারে সংশ্লিষ্ট সব পক্ষের সম্মিলিত উদ্যোগের পাশাপাশি ব্যাংক খাতের প্রতি মানুষের আস্থা ও বিশ্বাস জোরদার করা জরুরি। মানুষকে নিশ্চিত হতে হবে যে ব্যাংকে রাখা অর্থ নিরাপদ। লেনদেন ব্যবস্থা নগদবিহীন করা গেলে দেশের অর্থনীতি শক্তিশালী হবে এবং সরকারের রাজস্ব আয় বাড়ানোর সুযোগ তৈরি হবে।
কাঠার খরচ সম্পর্কে স্বচ্ছতা বাড়ানো এবং গ্রাহক ও ব্যবসায়ীদের ডিজিটাল আর্থিক সাক্ষরতা উন্নয়নের ওপর গুরুত্ব দেওয়া হয়েছে। পাশাপাশি বিভিন্ন পেমেন্ট ব্যবস্থার মধ্যে আন্তঃসংযোগ জোরদার করা এবং ব্যবসায়িক লেনদেনের হিসাব সংরক্ষণ ও কর পরিপালন বাড়ানোর সুপারিশ করা হয়েছে।
শুধু ডিজিটাল পেমেন্ট চালু করলেই রাজস্ব ক্ষতি পুরোপুরি দূর হবে না। ডিজিটাল লেনদেনের তথ্যকে কার্যকর কর তদারকি ও রাজস্ব প্রশাসনের সঙ্গে যুক্ত করতে হবে, যাতে অর্থনৈতিক কর্মকাণ্ডের হিসাব যথাযথভাবে সংরক্ষিত হয় এবং করের আওতা বাড়ে।
গবেষণায় বলা হয়েছে, বাংলাদেশ সরকার ২০৩১ সালের মধ্যে অর্থনীতিকে সম্পূর্ণ নগদবিহীন করার লক্ষ্য নির্ধারণ করেছে। এ লক্ষ্য অর্জনে ডিজিটাল পেমেন্টকে সহজলভ্য ও সাশ্রয়ী করার পাশাপাশি নগদ লেনদেনের অদৃশ্য ব্যয় কমানো এবং আর্থিক ব্যবস্থার প্রতি মানুষের আস্থা বাড়ানো গুরুত্বপূর্ণ।
বাণিজ্য ডেস্ক